Бюджет фрилансера: як планувати з нерегулярним доходом
Як скласти бюджет фрилансера або ФОП з нерівномірним потоком: фікс-зарплата собі, фонд податків, окремі рахунки і подушка безпеки.
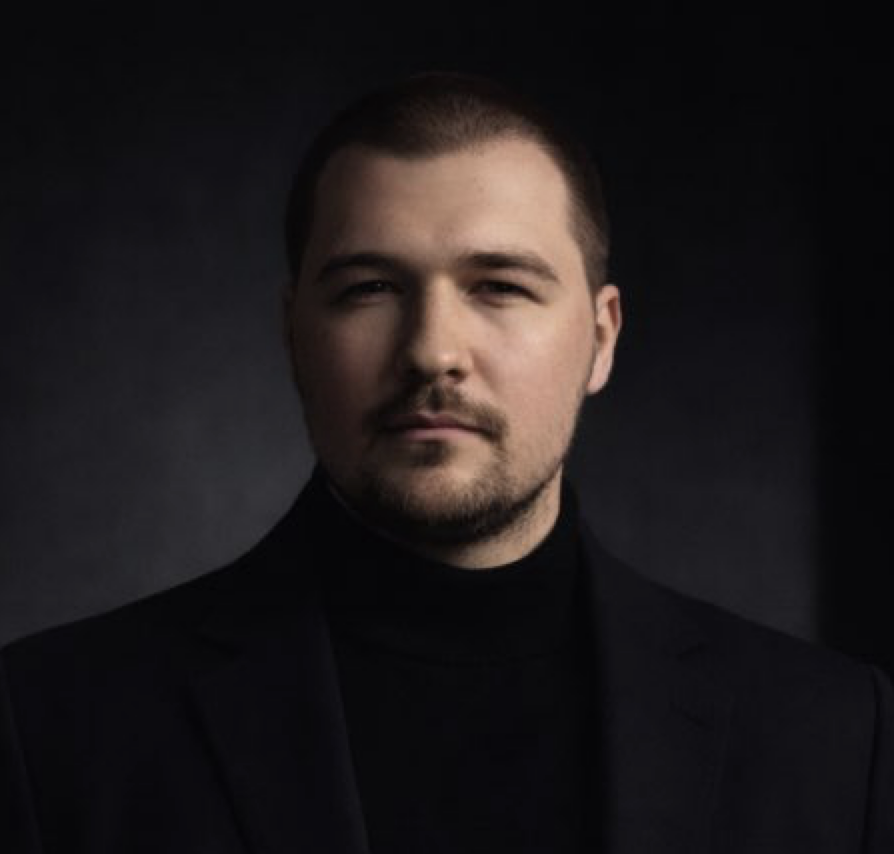

Якщо ваш дохід не однаковий від місяця до місяця — стандартний бюджет «50/30/20» працює погано. Один місяць ви заробляєте 80 000 грн, наступного 25 000, ще через місяць — нуль і чекаєте платіж від клієнта з Європи. У цьому гайді — робоча схема бюджету фрилансера і ФОП, яка згладжує піки й провали, відокремлює бізнес від особистого та залишає податкам стільки, скільки треба.
Платіть собі першими: фікс-зарплата з нерегулярного потоку
Головна проблема нерегулярного доходу — не сума, а її непередбачуваність. Гроші приходять рваним ритмом, а оренда, кредит і комуналка платяться щомісяця рівними сумами. Рішення — створити штучну регулярність: ви отримуєте від свого ж бізнесу фіксовану зарплату першого числа місяця, незалежно від того, скільки клієнти перерахували.
Як визначити цю фікс-суму:
- Візьміть сумарний дохід за останні 6 місяців (краще 12, якщо є дані).
- Поділіть на кількість місяців — вийде середній місячний дохід.
- Відніміть 20% страхового буфера — це ваш захист від оптимізму.
Приклад: за останні 6 місяців ви отримали 360 000 грн, тобто в середньому 60 000 грн/міс. Мінус 20% буфера — ваша зарплата собі становить 48 000 грн/міс.
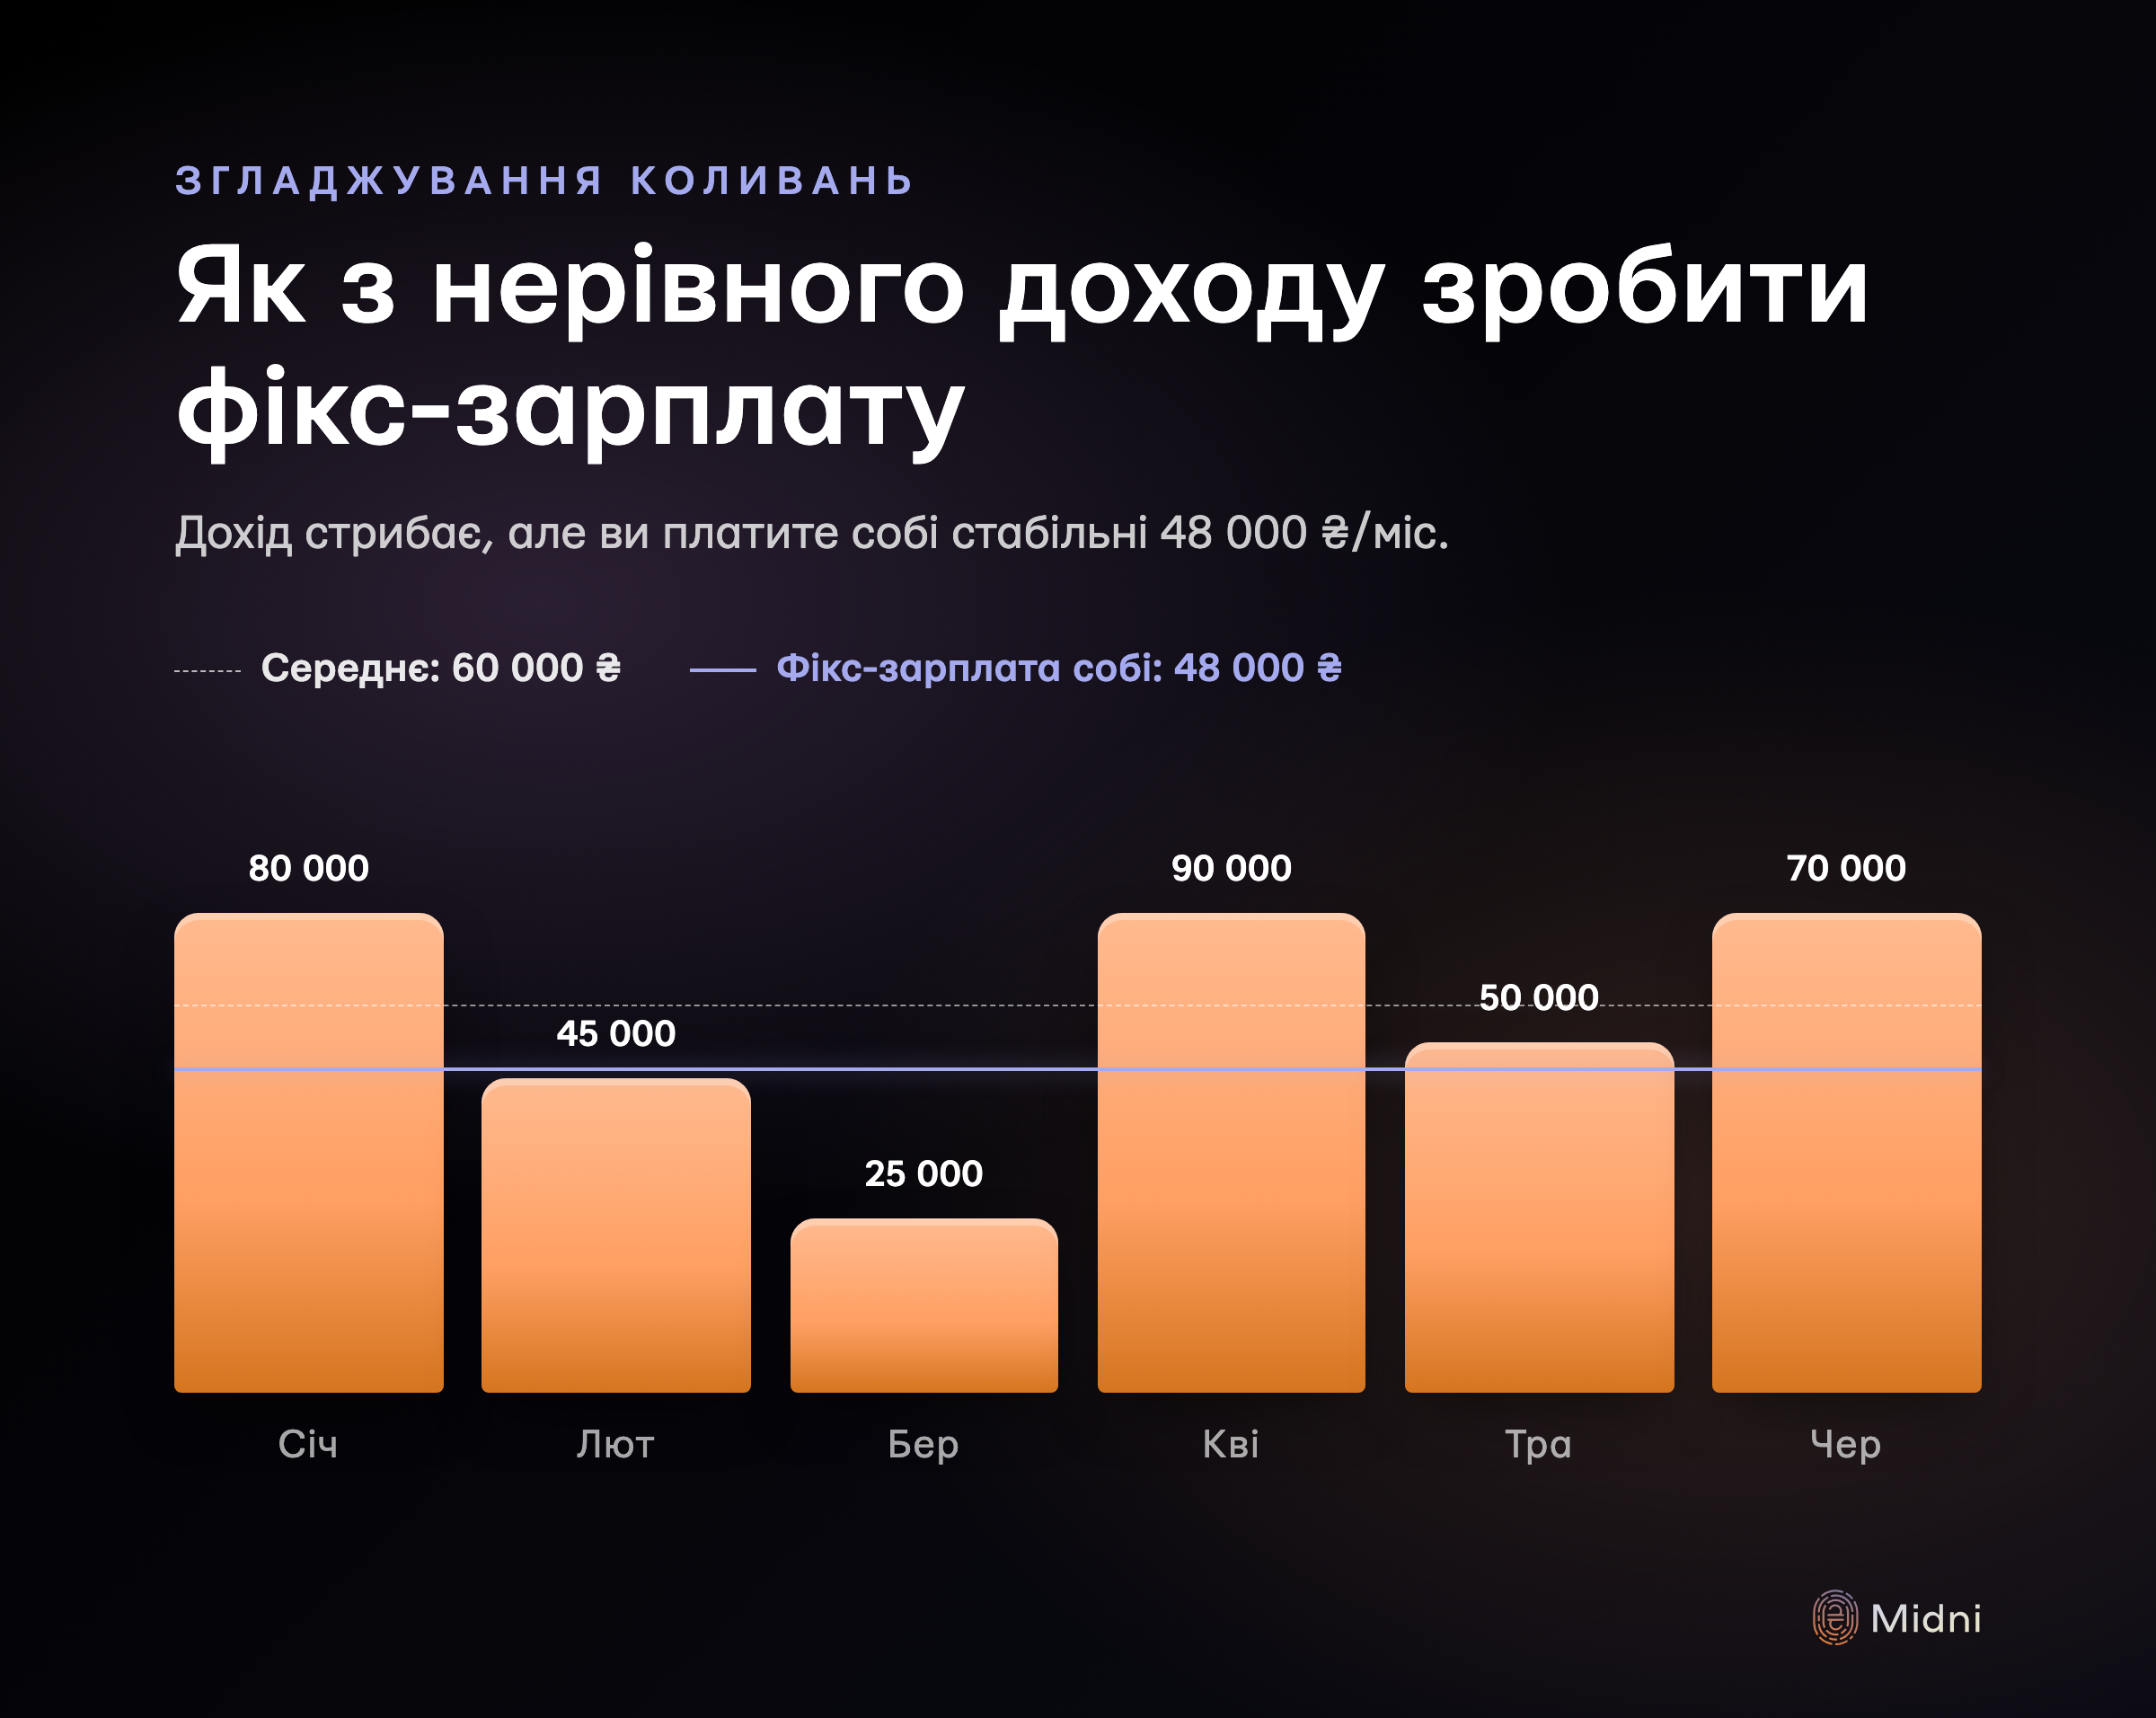
Усе, що приходить понад фікс-зарплату, не витрачається одразу. Воно осідає на бізнес-рахунку як буфер: спершу заповнює фонд податків, потім подушку безпеки, потім — стратегічні цілі (відпустка, обладнання, інвестиції).
Окремі рахунки: бізнес і особистий — це різні гаманці
Юридично гроші ФОП та особисті гроші — різні сутності. ДПС перевіряє рух коштів на підприємницькому рахунку; усе, що зайшло на нього, вважається доходом ФОП і оподатковується. Тому змішувати потоки не можна — ні з точки зору закону, ні з точки зору здорового глузду.
Мінімальна схема рахунків для ФОП:
- ФОП-рахунок — куди клієнти перераховують оплати. Звідси ж ви сплачуєте єдиний податок, військовий збір і ЄСВ.
- Особистий рахунок — куди ви переводите собі зарплату з ФОП-рахунку.
- Фонд податків — окремий рахунок або скарбничка, куди ви відразу відкладаєте частку з кожного надходження (про це нижче).
- Подушка безпеки — окремий рахунок (бажано в іншому банку), що не змішується з оборотними коштами.
У Midni кожен з цих рахунків — окрема сутність із власною валютою та балансом. Як розкласти гроші по рахунках і категоріях, ми розбирали в статті про те, як скласти бюджет — для бюджету фрилансера принцип той самий, тільки рахунків більше.
Психологічно це теж важливо. Коли всі гроші лежать на одній картці, мозок бачить велику суму і дозволяє собі більше. Розкладіть їх по чотирьох рахунках — і кожен виглядатиме скромнішим, а отже спокусливих рішень буде менше.
Фонд податків: відкладайте 25% з кожного надходження
Найпоширеніша помилка фрилансера-початківця — забути про податки до кінця кварталу, а потім продавати техніку, щоб закрити декларацію. Правильний підхід — відкладати з кожного надходження одразу.
Орієнтири на 2026 рік (звіряйте з актуальними даними ДПС перед застосуванням):
- ФОП 2 група: єдиний податок — до 20% мінімальної зарплати на місяць, військовий збір — фіксована сума (10% мінімальної зарплати), ЄСВ — 22% від мінімалки. Це фіксовані платежі незалежно від того, скільки ви заробили.
- ФОП 3 група (ставка 5%): 5% від обороту + 1% військового збору від обороту + ЄСВ (22% мінімалки на місяць). ПДФО окремо не сплачується.
- ФОП 3 група (ставка 3% + ПДВ): 3% від обороту + 1% військового збору + ПДВ окремо.
- Гіг-контракт у Дія.City: 5% ПДФО + військовий збір + ЄСВ, спрощений облік.
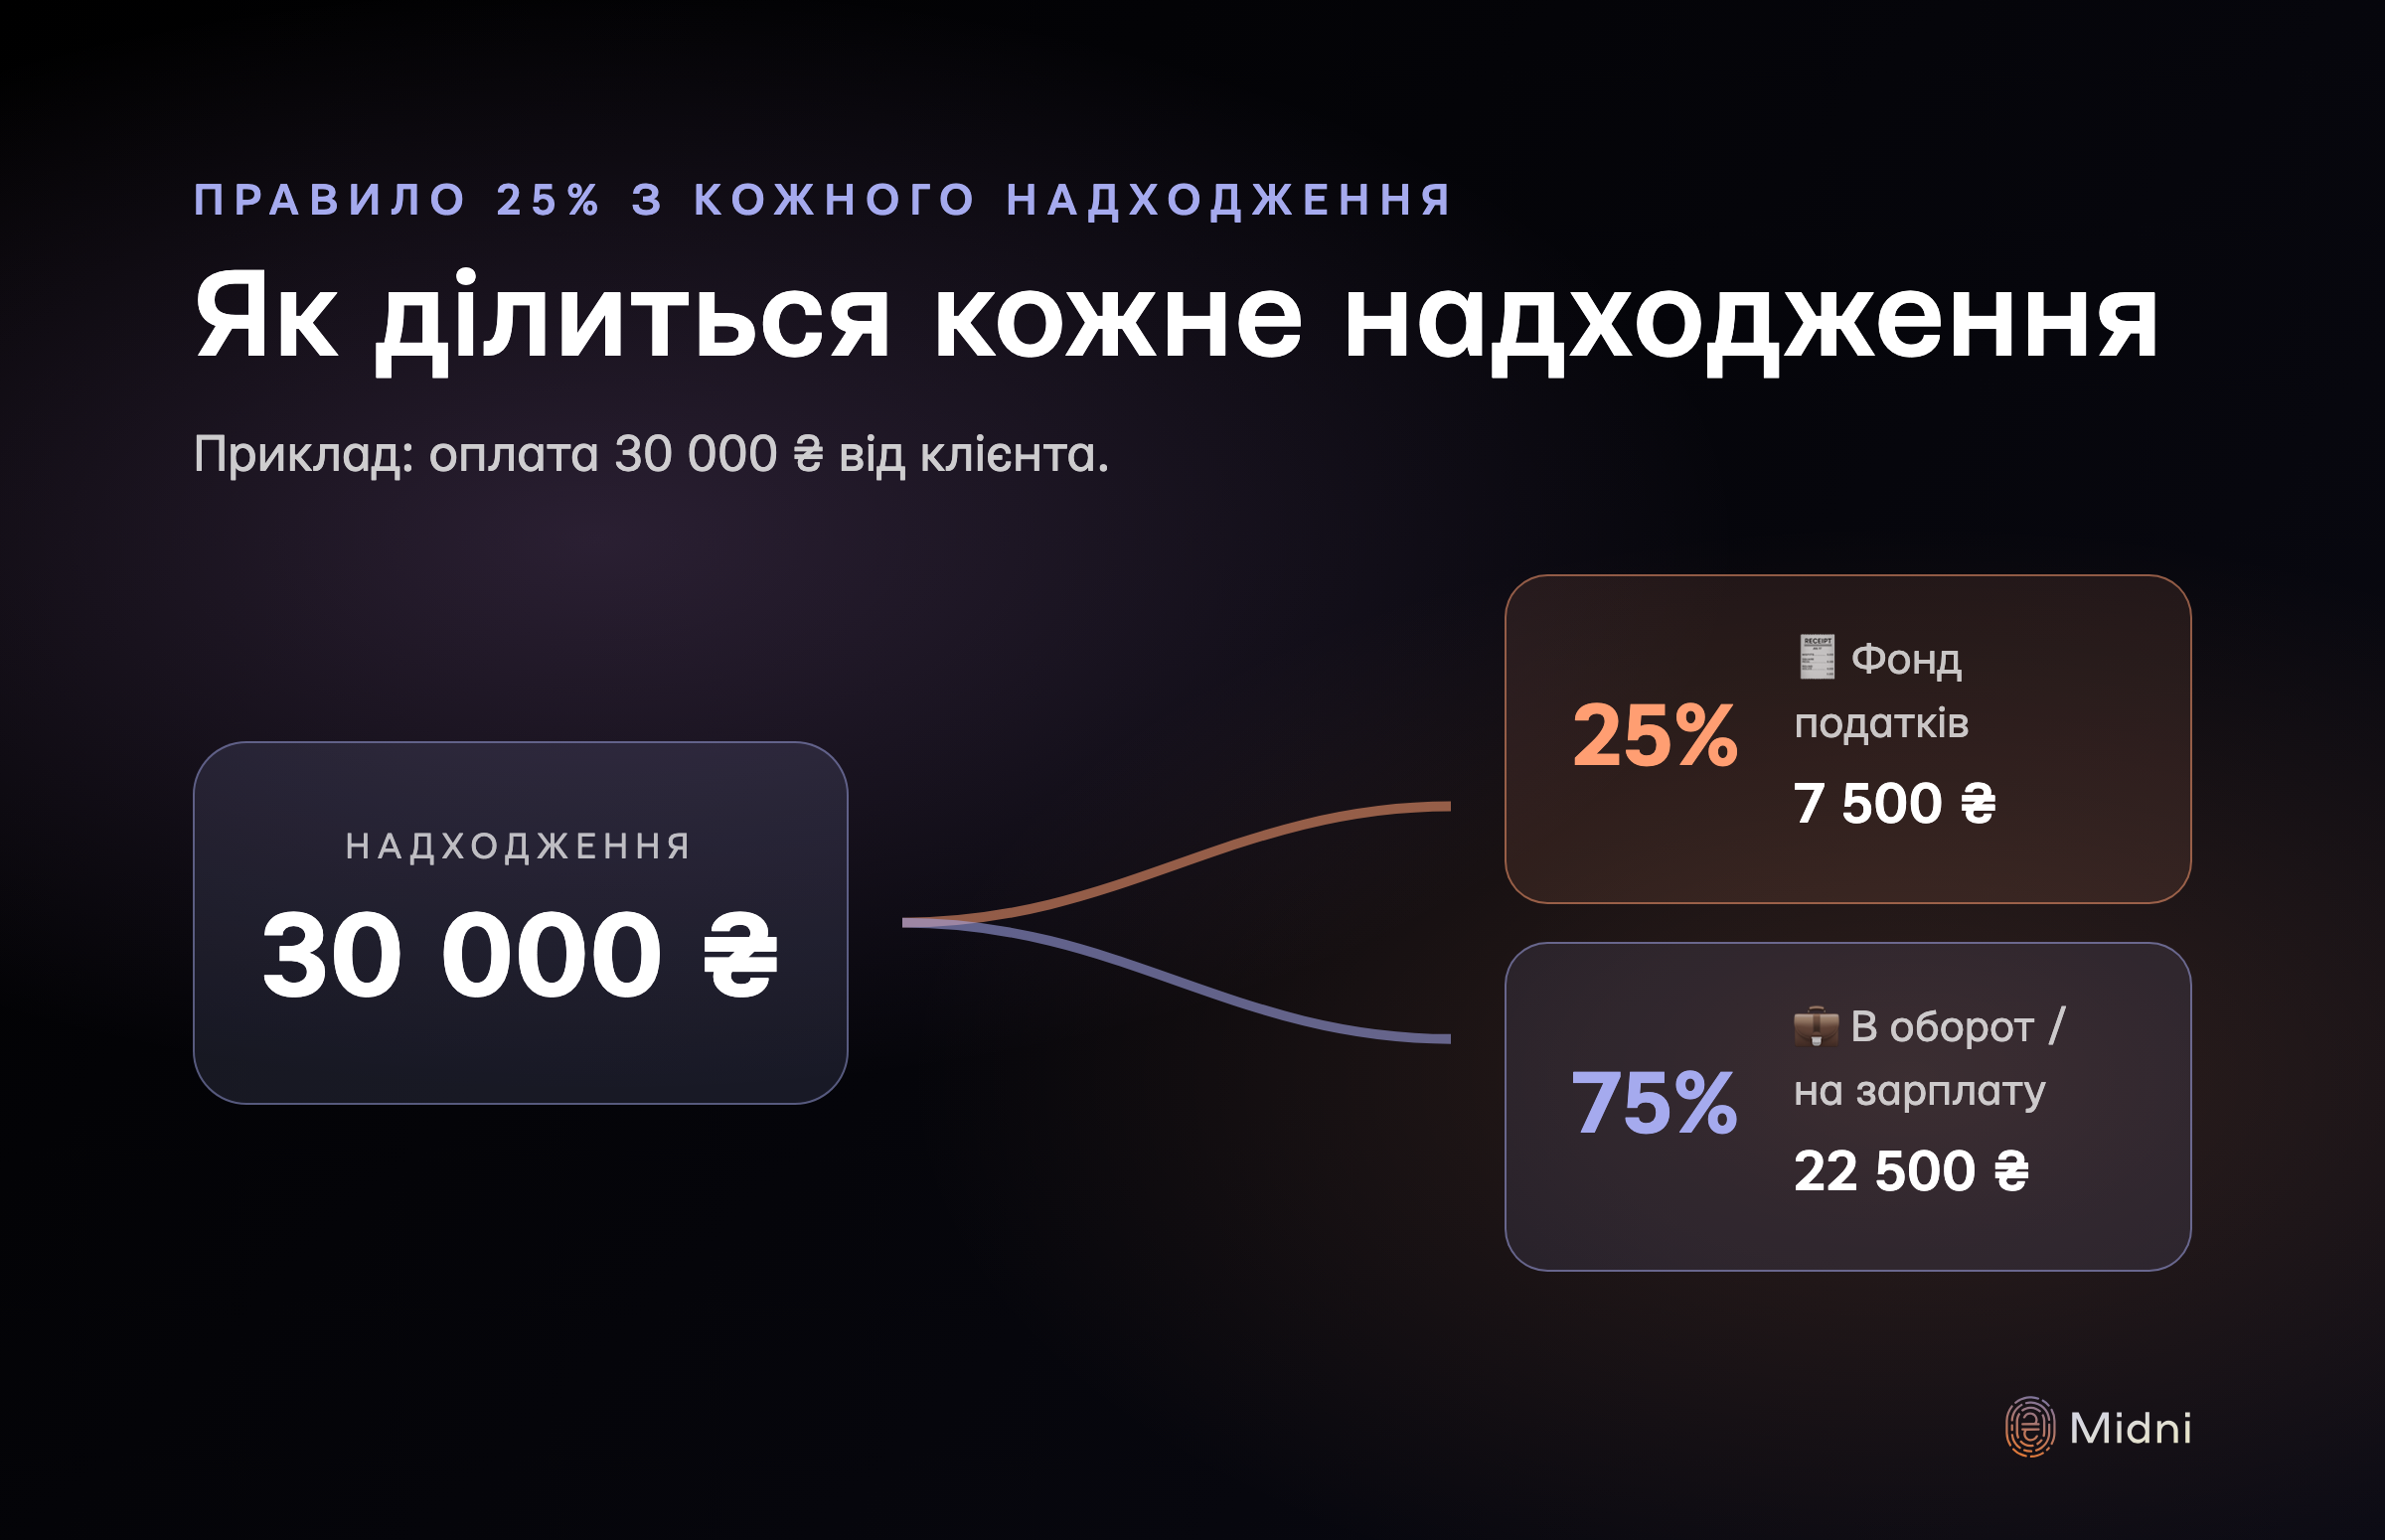
Просте універсальне правило — відкладайте 25% з кожного надходження в окремий фонд. Це з запасом покриває і єдиний податок, і військовий збір, і ЄСВ, і потенційні донарахування. Залишок наприкінці кварталу — ваш бонус, який можна перевести в подушку або інвестиції.
Військовий збір для ФОП діє з 2025 року (для 3 групи — 1% від доходу, для 1-2 груп — фіксована щомісячна сума) і теж покривається 25%-м буфером. Якщо ставки зміняться — зміниться і відсоток, але механізм залишиться той самий.
Подушка безпеки: 3-6 місяців витрат, окремо від буфера
Страховий 20%-й буфер у фікс-зарплаті — це згладжування коротких провалів. Подушка безпеки — це інше: захист від серйозних шоків (втрата ключового клієнта, хвороба, війна, банківські обмеження).
Розмір подушки залежить від диверсифікації клієнтів:
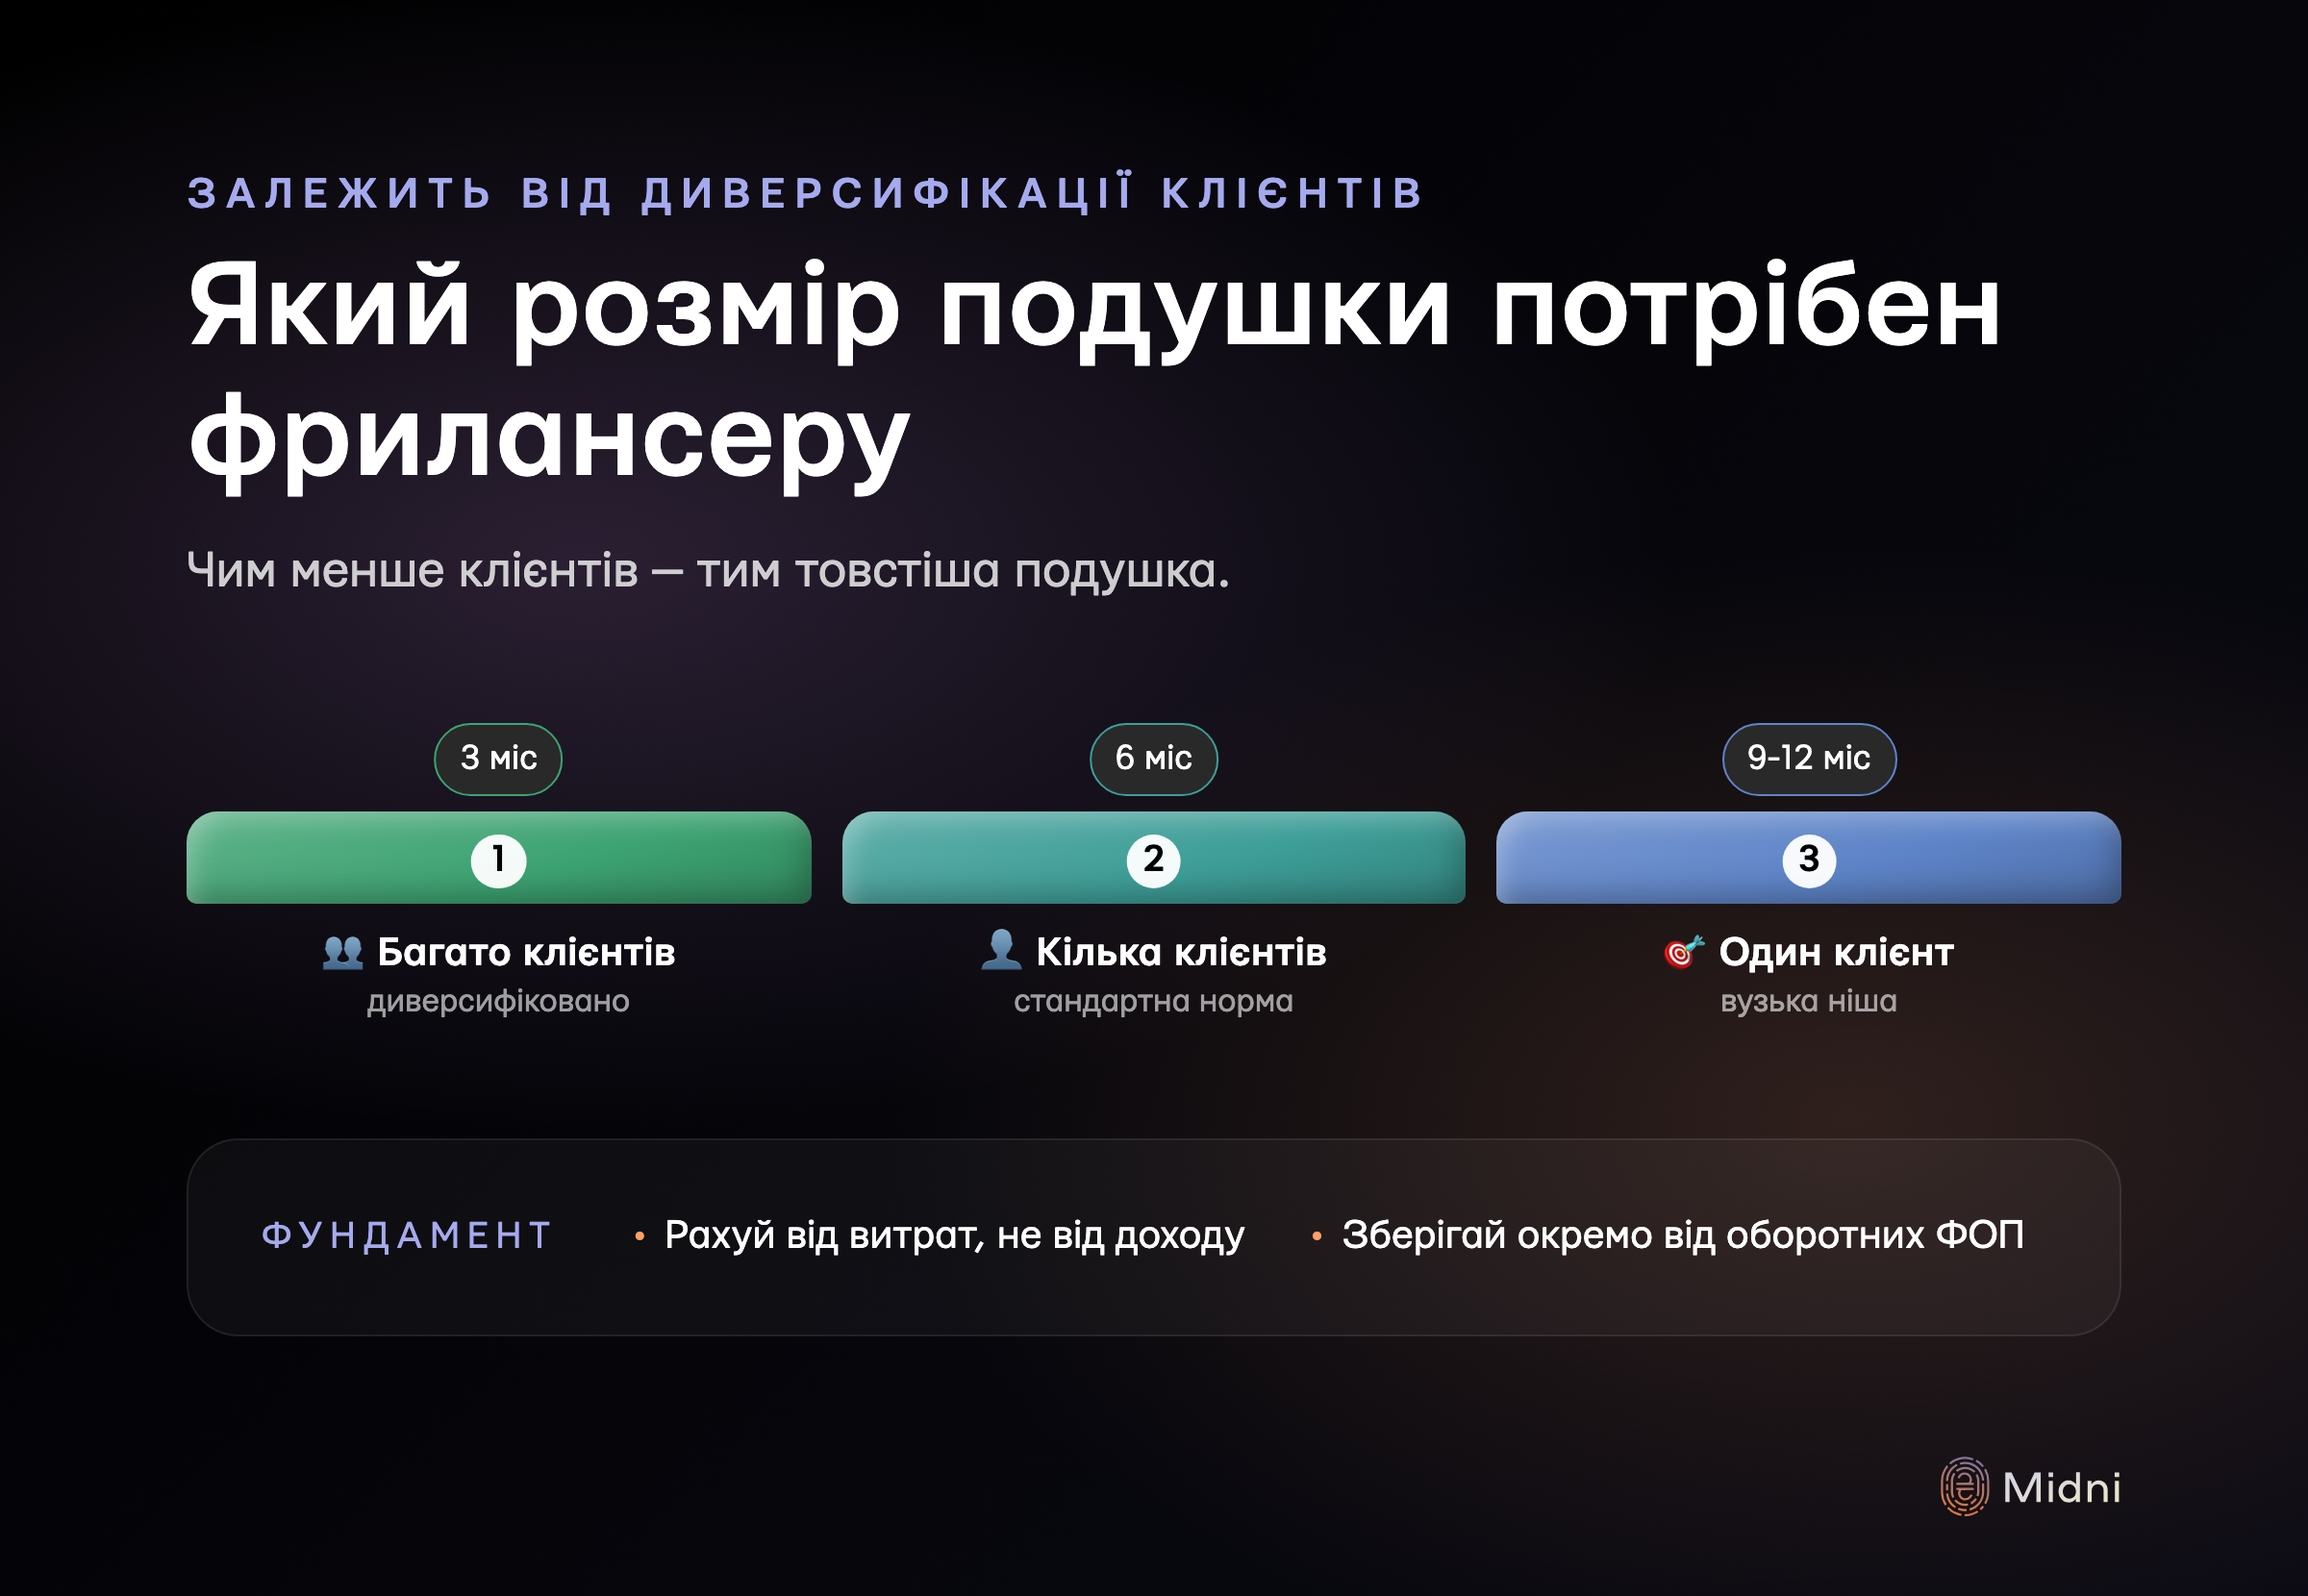
Рахуйте від витрат, не від доходу. Якщо ви витрачаєте 35 000 грн/міс — подушка становить 105 000–210 000 грн.
Подушка має лежати окремо: інший банк, інший рахунок, бажано інша валюта (частина в гривні, частина в доларах або євро). У Midni її можна зафіксувати як окрему фінансову ціль — вона показує прогрес до накопичення і не плутається з оборотними рахунками ФОП.
Поки подушка не зібрана — це пріоритет №1 після податків. Усі надлишки понад фікс-зарплату йдуть туди, поки не зберете 3-місячний мінімум. Інвестиції, відпустки, нова техніка — після.
Що робити, коли місяць виявився слабким
Рано чи пізно прийде місяць, коли клієнти затримали оплати, а проєктів стало менше. Не панікуйте — для цього й існує штучна регулярність:
- Виплатіть собі звичайну фікс-зарплату з ФОП-рахунку — там має лежати буфер з попередніх сильних місяців.
- Сплатіть податки і ЄСВ з фонду податків — він не залежить від поточних надходжень.
- Не чіпайте подушку безпеки. Вона існує не для просідання на 30%, а для серйозних криз.
- Скоротіть змінні витрати на місяць (їжа поза домом, підписки, розваги) — на 20-30%, поки не вирівняється потік.
- Якщо буфер вичерпується вже другий місяць поспіль — це сигнал переглянути фікс-зарплату вниз, а не лізти в подушку.
Якщо слабкі місяці трапляються регулярно — ваше середнє за 6 місяців було оптимістичним. Перерахуйте фікс-зарплату на основі останніх 12 місяців і переходьте до консервативнішої схеми (мінус 25-30% буфера замість 20%).